El ecosistema financiero global ha experimentado una transformación profunda en los últimos años, donde el Open Banking se posiciona como el motor principal de la innovación tecnológica aplicada a los servicios bancarios tradicionales. Esta revolución digital redefine por completo la relación entre las instituciones financieras y los usuarios, permitiendo que la información económica fluya de manera segura y eficiente a través de diferentes plataformas tecnológicas. La banca abierta rompe los monopolios de datos que tradicionalmente han controlado los bancos, abriendo paso a un entorno colaborativo donde la transparencia y la interoperabilidad son los cimientos fundamentales para el desarrollo de nuevos productos financieros.
Tradicionalmente, el acceso al financiamiento ha estado limitado por barreras rígidas y modelos de riesgo obsoletos que perjudican a una parte significativa de la población. Con la llegada del Open Banking, las reglas del juego cambian radicalmente al transformar la manera en que se evalúa la solvencia y la capacidad de pago de los solicitantes de préstamos. Las entidades financieras ya no dependen exclusivamente del historial crediticio tradicional, sino que pueden analizar un espectro mucho más amplio de variables financieras gracias al consentimiento de los usuarios y al uso estratégico de las interfaces de programación de aplicaciones.
Esta evolución tecnológica no solo beneficia a los grandes conglomerados financieros, sino que empodera directamente a los consumidores y a las pequeñas empresas que antes sufrían para obtener liquidez. La portabilidad de los datos financieros fomenta una competencia feroz y saludable entre las instituciones, lo que se traduce directamente en tasas de interés más competitivas, menores comisiones y productos diseñados a la medida de cada necesidad específica. El Open Banking actúa como un puente democratizador que integra al sistema financiero formal a sectores que históricamente se encontraban desatendidos o excluidos por la banca tradicional.
A lo largo de este artículo exploraremos a fondo cómo esta tecnología está rediseñando el panorama del crédito, cuáles son los beneficios directos para los consumidores y los desafíos que aún deben superarse para consolidar un sistema completamente inclusivo. Comprender el funcionamiento del Open Banking resulta indispensable para cualquier persona o empresa que busque aprovechar al máximo las oportunidades de financiamiento en la economía digital actual. La adopción de estos modelos abiertos representa un punto de inflexión histórico hacia un mercado financiero más justo, accesible y transparente para todos los ciudadanos.
Qué es el Open Banking y cómo funciona técnicamente
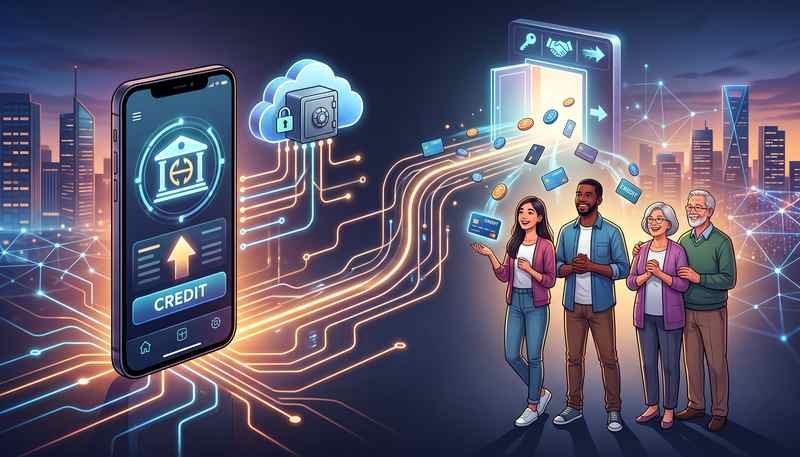
El Open Banking se define como un sistema que permite a los clientes de servicios financieros compartir sus datos bancarios de forma segura con terceros proveedores autorizados. Este intercambio de información se realiza mediante el uso de interfaces de programación de aplicaciones, conocidas comúnmente como APIs, que conectan de manera directa y cifrada los sistemas de diferentes empresas. Gracias a esta arquitectura tecnológica, cualquier usuario puede decidir voluntariamente otorgar acceso a su información transaccional para recibir servicios personalizados y ágiles.
El funcionamiento técnico detrás del Open Banking prioriza la seguridad y la privacidad de los datos mediante estrictos protocolos de autenticación y cifrado avanzado. Los bancos están obligados a desarrollar pasarelas seguras para que las empresas de tecnología financiera, conocidas como fintechs, puedan consultar la información en tiempo real sin comprometer la integridad del sistema. Este nivel de conectividad elimina la necesidad de intermediarios innecesarios y acelera de forma drástica los procesos operativos dentro del sector financiero.
Para garantizar la protección del consumidor, el Open Banking opera bajo marcos regulatorios estrictos que varían según la jurisdicción geográfica, como la normativa PSD2 en Europa o los avances implementados en América Latina. Estas regulaciones establecen que el usuario es el único propietario legítimo de su información financiera y tiene el poder absoluto para decidir con quién compartirla y cuándo revocar dicho acceso. De este modo, la tecnología combina la innovación digital con salvaguardas legales sumamente robustas que generan confianza en el mercado.
La evolución histórica de la evaluación crediticia
Durante décadas, la concesión de préstamos se ha basado en modelos de riesgo estáticos que analizaban únicamente un conjunto limitado de variables tradicionales. Las instituciones financieras tradicionales evaluaban a los solicitantes examinando su historial de pagos en tarjetas de crédito, préstamos anteriores y su estabilidad laboral formal. Este enfoque dejaba fuera a millones de personas que, a pesar de contar con ingresos estables, carecían de un historial crediticio formal que respaldara su capacidad de pago ante los ojos de los bancos.
Esta exclusión sistémica generaba una brecha financiera significativa, obligando a muchos sectores de la población a recurrir a fuentes de financiamiento informales con condiciones abusivas y costos elevados. La falta de datos alternativos impedía que las instituciones tradicionales pudieran medir con precisión el verdadero riesgo de impago de un cliente no bancarizado. Como resultado, la asignación de crédito se volvía ineficiente, conservadora y profundamente desigual, limitando el crecimiento económico de comunidades enteras y pequeños emprendedores.
Con la integración del Open Banking, los algoritmos de evaluación de riesgo han evolucionado hacia modelos dinámicos impulsados por inteligencia artificial y análisis de datos en tiempo real. Ahora es posible evaluar el comportamiento financiero real de una persona analizando patrones de gasto, el pago puntual de servicios básicos, el ahorro recurrente y los flujos de ingresos digitales. Esta transformación permite que el Open Banking ofrezca una visión 360 grados del perfil financiero del usuario, modernizando por completo los criterios de aprobación de préstamos.
Democratizando el acceso al crédito para los no bancarizados
Uno de los impactos más transformadores del Open Banking es su capacidad para incluir en el sistema financiero formal a la población no bancarizada o subbancarizada. Al permitir que los usuarios demuestren su solvencia mediante historiales transaccionales alternativos, se derriban los muros invisibles que impedían el acceso a préstamos justos. Esta inclusión no solo promueve la justicia social, sino que también estimula la economía al dinamizar el consumo y la inversión en sectores previamente marginados.
Las pequeñas y medianas empresas también experimentan una revolución en su capacidad de acceder a financiamiento operativo gracias al Open Banking. Históricamente, las pymes sufrían para obtener créditos debido a la falta de garantías físicas tradicionales o estados financieros auditados complejos. Con la banca abierta, estas empresas pueden compartir su contabilidad digital y sus flujos de caja en tiempo real, facilitando que las instituciones de crédito evalúen su salud financiera de manera rápida y precisa.
Este acceso democratizado al crédito fomenta el espíritu empresarial y la creación de nuevos negocios que generan empleo y desarrollo en las regiones donde operan. Al reducir la asimetría de información entre prestamistas y prestatarios, el Open Banking reduce los costos operativos de las instituciones financieras, permitiéndoles ofrecer préstamos a tasas más bajas. En consecuencia, la democratización del crédito deja de ser una aspiración teórica para convertirse en una realidad operativa impulsada por la tecnología.
Beneficios directos para los consumidores y las empresas
Los beneficios derivados de la implementación del Open Banking impactan de manera positiva tanto a los consumidores particulares como al tejido empresarial global. Entre las ventajas más destacadas se encuentra la hiperpersonalización de la oferta crediticia, donde los usuarios reciben propuestas de préstamos diseñadas exactamente para sus capacidades de pago y necesidades puntuales. Esta precisión reduce drásticamente las tasas de morosidad y mejora la salud financiera general de los prestatarios.
Otro aspecto fundamental es la reducción drástica en los tiempos de respuesta para la aprobación y el desembolso de créditos. Mientras que en la banca tradicional un proceso de solicitud podía tardar semanas en completarse debido a la burocracia documental, el Open Banking permite automatizar la verificación de datos. Esto significa que los usuarios pueden obtener una evaluación y recibir fondos en cuestión de minutos, mejorando sustancialmente su experiencia y agilizando la gestión de sus finanzas personales.
Además, la competencia generada por el ecosistema de Open Banking obliga a las instituciones financieras tradicionales a mejorar continuamente sus productos y servicios. Para conocer más sobre cómo las normativas globales impulsan esta transformación, puedes consultar el sitio oficial de la Financial Conduct Authority
. Esta presión competitiva beneficia directamente al consumidor final, quien ahora dispone de un abanico mucho más amplio de opciones financieras transparentes y accesibles.
Retos regulatorios y de ciberseguridad en la actualidad
A pesar de sus múltiples ventajas, la expansión global del Open Banking enfrenta desafíos complejos relacionados con la ciberseguridad y la armonización regulatoria. A medida que un mayor volumen de datos financieros transita a través de APIs, las instituciones deben invertir fuertemente en infraestructura tecnológica defensiva para prevenir ciberataques y filtraciones de información. La protección de los datos personales es una prioridad absoluta para garantizar que la confianza de los usuarios no se vea socavada por vulnerabilidades técnicas.
La fragmentación regulatoria entre diferentes países y regiones también representa un obstáculo significativo para la estandarización de los servicios de Open Banking. Mientras algunas regiones cuentan con marcos jurídicos avanzados y obligatorios, otras operan bajo normativas voluntarias o carecen de legislación específica al respecto. Esta disparidad dificulta la expansión internacional de las fintechs y genera incertidumbre jurídica para las entidades financieras que buscan implementar modelos interoperables a gran escala.
Asimismo, la educación financiera de los usuarios se convierte en un pilar indispensable para el éxito a largo plazo del Open Banking. Es fundamental que los consumidores comprendan claramente las implicaciones de compartir su información financiera, sepan identificar a los proveedores autorizados y conozcan sus derechos sobre la revocación de accesos. Solo mediante una combinación equilibrada de regulación estricta, ciberseguridad avanzada y educación ciudadana se podrá consolidar un entorno financiero verdaderamente seguro y democrático.
La transformación impulsada por el Open Banking representa un cambio de paradigma irreversible hacia la democratización del crédito y la inclusión financiera global. Al eliminar barreras tradicionales, potenciar el análisis de datos en tiempo real y fomentar la competencia, la banca abierta redefine las reglas del acceso al financiamiento para consumidores y empresas. El éxito continuo de este modelo dependerá de la capacidad de la industria para garantizar altos estándares de ciberseguridad, cumplir con normativas rigurosas y educar a los usuarios sobre el valor de sus datos, consolidando así un futuro financiero más justo y accesible para todos.