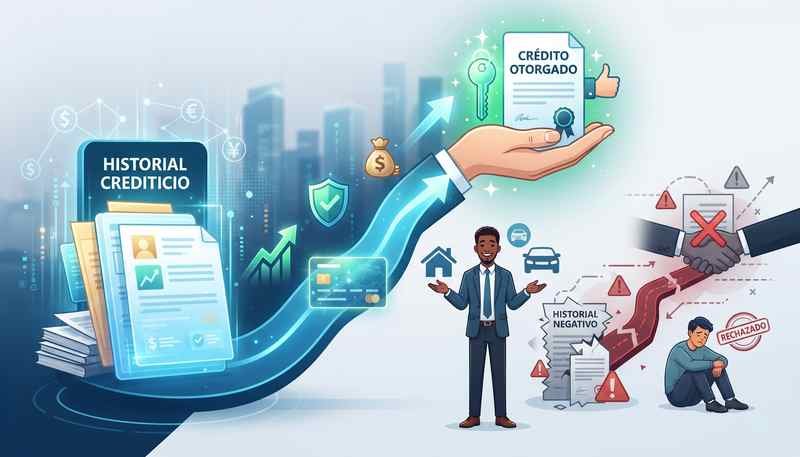
El historial crediticio representa la carta de presentación financiera más determinante para cualquier persona que aspire a obtener financiamiento formal. Lejos de ser un simple registro administrativo, este compendio refleja los hábitos de pago, la disciplina económica y la capacidad de endeudamiento a lo largo de los años. Entender su funcionamiento resulta vital para acceder a mejores oportunidades.
En el ecosistema financiero contemporáneo, cada solicitud de tarjeta de crédito, préstamo personal o hipoteca desencadena una revisión exhaustiva de este expediente. Las instituciones bancarias analizan el comportamiento pasado del solicitante para proyectar su desempeño futuro. Por esta razón, cultivar un expediente impecable abre puertas que de otro modo permanecerían completamente cerradas.
Muchas personas desconocen que las decisiones cotidianas influyen de manera directa en este expediente. Un atraso de pocos días, la omisión de un pago mínimo o la cancelación apresurada de una cuenta antigua alteran la percepción de riesgo. Mantener la estabilidad financiera exige monitorear con frecuencia la información recopilada por las sociedades de información crediticia.
La falta de educación financiera suele provocar que los usuarios soliciten financiamiento sin conocer su situación previa. Construir y proteger un perfil sólido requiere constancia, conocimiento técnico y estrategia. A lo largo de este análisis, desglosaremos los factores clave que determinan la evaluación del riesgo y cómo optimizar cada variable para obtener condiciones preferenciales.
Qué es y cómo se compone el historial crediticio
El historial crediticio es un archivo detallado que compila el comportamiento de un usuario frente a sus compromisos financieros con entidades reguladas y comerciales. Incluye fechas de apertura de cuentas, montos otorgados, límites disponibles y, sobre todo, la puntualidad en cada fecha de corte.
Las sociedades de información crediticia, conocidas popularmente como burós de crédito, son las organizaciones encargadas de recopilar, actualizar y resguardar estos datos. Entidades como el Banco de México
regulan y supervisan los marcos operativos donde interactúan estas instituciones, garantizando certeza jurídica y transparencia para los usuarios.
Dentro de este archivo no solo figuran los créditos bancarios tradicionales. También se registran servicios de telecomunicaciones, planes de telefonía móvil, contratos de televisión de paga y tiendas departamentales. Cualquier retraso en estos servicios complementarios impacta de forma negativa la calificación global del titular.
La métrica principal que sintetiza esta información es el puntaje crediticio o score. Esta cifra numérica, calculada mediante algoritmos predictivos, resume la probabilidad de incumplimiento en un periodo determinado. A mayor puntaje, menor será el riesgo percibido por los analistas de crédito.
La importancia del historial crediticio en la evaluación de riesgo
Los departamentos de riesgos de las instituciones bancarias no toman decisiones basadas en intuiciones. Utilizan el historial crediticio como la variable matemática más pesada dentro de sus modelos de aprobación automática y manual. Un cliente con excelentes antecedentes disminuye los costos operativos de cobranza para la entidad.
Cuando un expediente muestra pagos tardíos reiterados, las alarmas de los sistemas de suscripción se activan de inmediato. Los analistas interpretan la morosidad como un síntoma claro de sobreendeudamiento o desorganización presupuestaria. Bajo ese escenario, la probabilidad de rechazo se incrementa de forma sustancial.
Por el contrario, un historial crediticio con años de cumplimiento ininterrumpido actúa como un escudo protector. Incluso si el solicitante experimenta una reducción temporal de liquidez, los bancos suelen mostrar mayor flexibilidad ante quienes han demostrado honrar sus compromisos de forma sistemática.
La correlación entre riesgo y confianza determina la viabilidad de cualquier proyecto personal. Quien aspira a emprender un negocio, adquirir un vehículo o comprar una vivienda necesita que su expediente respalde la promesa de pago formulada ante los comités de crédito.
Factores clave que determinan el puntaje crediticio
El cálculo del puntaje crediticio no responde a una fórmula aleatoria, sino a la ponderación cuidadosa de varias variables financieras interconectadas:
- Puntualidad en los pagos: Constituye el factor de mayor peso; liquidar a tiempo cada mensualidad consolida una trayectoria impecable.
- Nivel de utilización de la línea: Gastar sistemáticamente más del 30% del límite asignado en tarjetas indica dependencia excesiva del crédito.
- Antigüedad de las cuentas: Mantener líneas activas durante periodos prolongados demuestra experiencia y madurez financiera.
- Diversidad de instrumentos: Combinar créditos revolventes con créditos a plazos fijos enriquece el perfil del solicitante.
- Consultas recientes: Solicitar múltiples financiamientos en lapsos cortos proyecta urgencia de liquidez y deteriora el puntaje.
Impacto directo en tasas de interés y condiciones financieras
El impacto del historial crediticio va mucho más allá de una simple respuesta afirmativa o negativa ante una solicitud. La calificación obtenida determina las condiciones contractuales precisas que regirán durante toda la vigencia del contrato de financiamiento.
Los solicitantes con un historial crediticio sobresaliente acceden a tasas de interés preferenciales. Para los bancos, prestarle dinero a un pagador puntual implica un riesgo mínimo, lo cual permite reducir el margen de intermediación y ofrecer un Costo Anual Total sumamente competitivo.
En contraste, los usuarios con un expediente deteriorado reciben ofertas con tasas de interés significativamente más altas. Las entidades aplican un recargo para compensar la posibilidad estadística de impago, encareciendo considerablemente el servicio de la deuda a largo plazo.
El diferencial de tasas cobra un impacto dramático en financiamientos de largo aliento, tales como los préstamos hipotecarios. Una variación de apenas dos puntos porcentuales en la tasa anual puede representar miles de dólares adicionales pagados en puros intereses durante dos décadas.
Asimismo, el historial crediticio influye directamente en las garantías requeridas. Un perfil riesgoso obligará al cliente a presentar avales solidarios, obligados solidarios o enganches iniciales mucho más elevados para poder mitigar la exposición del prestamista.
Cómo afecta a diferentes tipos de financiamiento
Créditos hipotecarios y automotrices
La adquisición de activos de alto valor depende enteramente de la solidez reflejada en el historial crediticio. En las hipotecas, los bancos comprometen capital durante 15, 20 o 30 años, por lo que examinan con minuciosidad cada detalle de la última década.
En el sector automotriz, una mala calificación suele traducirse en el cobro de comisiones por apertura infladas y primas de seguro más costosas. Asegurar condiciones justas en bienes de larga duración requiere planificar y sanear el expediente meses antes de acudir a la agencia.
Tarjetas de crédito y préstamos personales
Las líneas de crédito revolventes no exigen garantías prendarias, lo que eleva el riesgo intrínseco para el emisor. Por ende, el historial crediticio define de manera exclusiva el límite asignado en la línea y las comisiones aplicables.
Quien posee un perfil deficiente suele quedar relegado a productos garantizados mediante depósitos previos o tarjetas con anualidades desproporcionadas. Superar ese escalón inicial exige un uso riguroso de la tarjeta para reconstruir la reputación ante las entidades emisoras.
Consecuencias de no tener antecedentes crediticios
Existe la falsa creencia de que no tener deudas equivale a tener un buen perfil. La realidad es que carecer de un historial crediticio genera una situación de invisibilidad financiera que desconcierta a los algoritmos de evaluación de riesgo.
Para una institución prestamista, la ausencia de datos representa una incógnita absoluta. Al no existir evidencia empírica de cómo gestiona el dinero un individuo, las políticas de suscripción suelen catalogarlo dentro de un segmento de riesgo moderado a alto.
Los jóvenes profesionales que buscan su primer crédito a menudo enfrentan este obstáculo denominado «el dilema del huevo y la gallina». Para obtener crédito necesitan antecedentes, pero para generar antecedentes requieren que alguien les otorgue crédito por primera vez.
La solución ante esta encrucijada radica en iniciar con instrumentos accesibles, tales como tarjetas departamentales o productos universitarios de bajo límite. Gestionar estas primeras cuentas con disciplina sienta las bases para estructurar un historial crediticio sólido desde etapas tempranas.
Estrategias prácticas para construir y reparar el expediente
Monitorear el historial crediticio al menos una vez al año constituye una práctica de higiene financiera indispensable. Esta revisión permite detectar homonimias, errores de captura o reclamar créditos no reconocidos producto de usurpaciones de identidad.
Si el expediente presenta marcas negativas por deudas vencidas, el primer paso consiste en liquidar el adeudo pendiente a la brevedad. Aunque el registro de morosidad permanecerá visible por el tiempo que marque la ley, saldar la cuenta frena el deterioro del puntaje.
Es fundamental evitar las quitas o liquidaciones con descuento sustancial siempre que sea posible. Aunque estas figuras permiten cerrar la cuenta por un monto menor, dejan una marca de quebranto que los futuros prestamistas penalizan con severidad extrema.
Para optimizar el uso de tarjetas, conviene liquidar el saldo total antes de la fecha límite de pago para evitar el devengo de intereses ordinarios. Mantener los consumos dentro de rangos moderados respecto al límite asignado proyecta autocontrol y solidez patrimonial.
Planificar las solicitudes de financiamiento previene la dispersión del puntaje. Antes de tramitar un crédito relevante, conviene suspender cualquier otra petición de financiamiento durante al menos seis meses para proyectar solvencia y tranquilidad ante los comités de riesgo.
Gestionar conscientemente el historial crediticio transforma la relación que una persona mantiene con el dinero y las instituciones financieras. Lejos de ser un mecanismo de castigo, este registro opera como un pasaporte hacia la creación de patrimonio, permitiendo que el capital trabaje a favor del prestatario mediante condiciones justas, costos reducidos y acceso oportuno a la liquidez cuando más se necesita. Quien domina la administración de sus antecedentes financieros deja de depender de aprobaciones azarosas para tomar el control definitivo de su futuro económico.