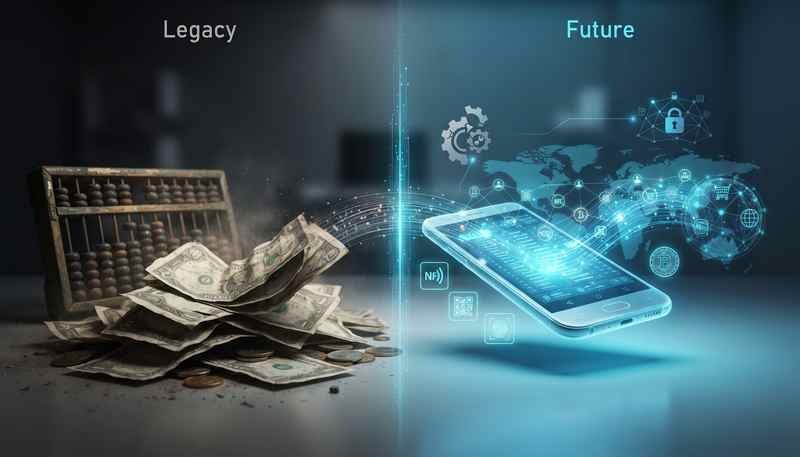
La transición hacia una economía sin efectivo representa uno de los cambios estructurales más profundos en la historia financiera moderna de la humanidad. Este fenómeno global redefine la forma en que los ciudadanos, las empresas y los gobiernos interactúan cotidianamente con el dinero, sustituyendo gradualmente el papel moneda y las monedas metálicas por alternativas puramente digitales.
El impulso detrás de esta transformación no es casual, ya que responde directamente a la necesidad imperiosa de modernizar los sistemas de pago globales para adaptarlos a la velocidad del siglo veintiuno. La digitalización de las finanzas promete revolucionar la eficiencia transaccional, reduciendo de manera drástica los costos operativos asociados históricamente con el manejo, transporte y conteo del dinero físico.
Sin embargo, adoptar una economía sin efectivo plantea dilemas complejos que trascienden la simple conveniencia tecnológica. Cuestiones fundamentales como la privacidad financiera, la inclusión de los sectores más vulnerables de la población y la ciberseguridad se encuentran en el centro de un debate global sumamente polarizado que divide a economistas, tecnólogos y legisladores por igual.
Para comprender el alcance real de esta tendencia, es necesario analizar con detenimiento tanto los beneficios transformadores como los riesgos latentes que conlleva. A continuación, exploraremos los factores determinantes que están moldeando el futuro de nuestras finanzas en esta nueva era digital.
El papel clave de la innovación tecnológica en la economía sin efectivo
La evolución de la tecnología financiera ha sido el catalizador principal para consolidar la economía sin efectivo en prácticamente todas las regiones del planeta. Las innovaciones recientes han democratizado el acceso a herramientas de pago que antes requerían infraestructura bancaria compleja y costosa, permitiendo que millones de personas realicen transacciones instantáneas desde dispositivos móviles cotidianos.
Los pagos móviles mediante tecnologías de proximidad, las aplicaciones de transferencia inmediata y la adopción masiva de códigos QR han transformado la experiencia comercial diaria. Estas soluciones eliminan fricciones innecesarias en el punto de venta, agilizando las filas comerciales y ofreciendo a los comercios una contabilidad automatizada mucho más precisa y transparente.
Además, el desarrollo del comercio electrónico ha demostrado que una economía sin efectivo es el único soporte viable para el crecimiento económico digital a escala global. Comprar bienes y servicios al otro lado del mundo en cuestión de segundos sería materialmente imposible si los consumidores tuvieran que depender de métodos de pago tradicionales basados en papel.
Ventajas competitivas y beneficios macroeconómicos
La implementación generalizada de una economía sin efectivo ofrece beneficios tangibles tanto para los gobiernos como para las empresas privadas y los consumidores individuales. Uno de los argumentos más sólidos a favor de este modelo es la reducción significativa de la economía informal y la evasión fiscal, dos lacras crónicas que lastran el desarrollo económico de numerosas naciones.
Cuando las transacciones dejan un rastro digital inalterable, resulta considerablemente más difícil para los actores económicos ocultar ingresos o blanquear capitales procedentes de actividades ilícitas. Esta transparencia fiscal fortalece la recaudación de los estados, permitiendo financiar mejores servicios públicos, infraestructuras y programas sociales orientados a reducir la desigualdad estructural.
Para las empresas, operar dentro de una economía sin efectivo elimina los riesgos de seguridad asociados con el manejo de grandes volúmenes de efectivo en las cajas registradoras. Los hurtos internos, los robos a mano armada y los errores humanos en el cambio monetario se reducen a cero, optimizando drásticamente los márgenes de beneficio operativo de los pequeños y medianos comercios.
Los consumidores también experimentan una mejora sustancial en su comodidad financiera diaria, ya que no necesitan cargar con carteras voluminosas ni buscar cajeros automáticos constantemente. La gestión de las finanzas personales se vuelve más intuitiva gracias a las aplicaciones de control de gastos integradas en las plataformas de pago digital.
Retos críticos, riesgos y desafíos estructurales
A pesar de sus múltiples ventajas, avanzar precipitadamente hacia una economía sin efectivo conlleva riesgos severos que no deben minimizarse bajo ningún concepto. El peligro más evidente es la exclusión financiera de los sectores demográficos más vulnerables, como los adultos mayores, las comunidades rurales apartadas y las personas con bajos ingresos que carecen de acceso a internet o dispositivos inteligentes.
La dependencia absoluta de la tecnología digital expone a toda la sociedad a la vulnerabilidad frente a apagones eléctricos masivos o fallos en las redes de telecomunicaciones. Si el suministro de energía eléctrica colapsa, los ciudadanos en una economía sin efectivo se quedan instantáneamente sin medios para adquirir alimentos o productos de primera necesidad, generando situaciones de extrema vulnerabilidad social.
La privacidad individual constituye otro de los frentes más preocupantes para los defensores de los derechos civiles en el contexto de una economía sin efectivo. Cada transacción digital genera metadatos que pueden ser recopilados, analizados y monetizados por corporaciones tecnológicas o utilizados por los gobiernos para instaurar mecanismos de vigilancia masiva y control ciudadano excesivo.
Para profundizar en el análisis de cómo las políticas monetarias están abordando estos desafíos globales, puedes consultar las investigaciones especializadas del Banco Mundial
.
El futuro de la soberanía monetaria y las monedas digitales
El replanteamiento del dinero físico ha obligado a los bancos centrales de todo el mundo a desarrollar sus propias monedas digitales oficiales, conocidas comúnmente como CBDC. Estas iniciativas buscan asegurar que el dinero público digital mantenga su estabilidad y protagonismo frente al auge de las criptomonedas privadas y descentralizadas que desafían la soberanía monetaria tradicional de los estados nacionales.
El diseño de estas nuevas monedas digitales en el seno de la economía sin efectivo debe equilibrar cuidadosamente la necesidad de seguridad regulatoria con la protección de los derechos fundamentales de los usuarios. Si los gobiernos logran estructurar sistemas inclusivos y seguros, el dinero digital estatal podría convertirse en una herramienta poderosa para garantizar la estabilidad financiera global.
Por otro lado, la coexistencia de múltiples medios de pago digitales requiere una interoperabilidad fluida para evitar monopolios tecnológicos perjudiciales para la competencia libre. La regulación gubernamental jugará un papel decisivo para garantizar que los costos de transacción para los comercios y usuarios se mantengan en niveles justos y razonables.
En conclusión, la consolidación definitiva de la economía sin efectivo es un proceso irreversible pero lleno de matices que exige una gestión pública prudente, inclusiva y transparente. Lejos de ser una simple transición técnica hacia la comodidad digital, este cambio redefine profundamente el contrato social entre el ciudadano y el Estado en torno al valor del dinero. Las decisiones políticas y tecnológicas que se adopten hoy determinarán si el futuro financiero global logra ser verdaderamente próspero, seguro y equitativo para toda la ciudadanía sin dejar a nadie atrás.