El Crowdfunding Inmobiliario se ha consolidado como una de las fórmulas más disruptivas para acceder al sector de los bienes raíces sin necesidad de contar con enormes patrimonios. Tradicionalmente, la adquisición de inmuebles exigía un capital inicial elevado o la suscripción de hipotecas complejas, dejando fuera a miles de pequeños ahorradores.
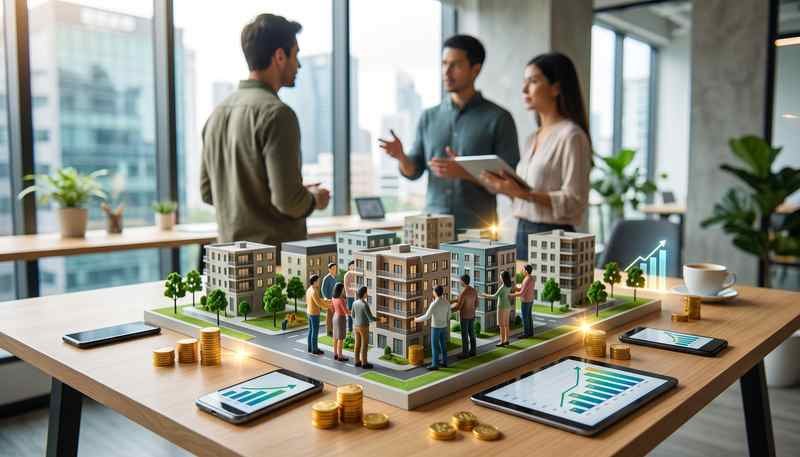
Hoy en día, el Crowdfunding Inmobiliario permite que múltiples personas junten sus recursos financieros para financiar proyectos residenciales, comerciales o industriales de gran envergadura. A través de plataformas digitales especializadas, cualquier usuario puede participar en desarrollos habitacionales o edificios de oficinas con aportaciones notablemente accesibles.
Esta transformación financiera aprovecha la tecnología para democratizar un mercado históricamente reservado para fondos institucionales y patrimonios familiares muy elevados. Al invertir mediante esquemas colectivos, los usuarios obtienen rendimientos proporcionales a su aportación, mitigando barreras de entrada que antes resultaban infranqueables para la mayoría de la población.
Antes de dar el paso y comprometer tu capital, resulta indispensable analizar a fondo cómo opera este mecanismo, cuáles son sus modalidades predominantes y qué precauciones debes tomar. Comprender sus ventajas competitivas y sus riesgos intrínsecos te permitirá tomar decisiones financieras informadas, rentables y alineadas con tus metas personales.
Qué es el Crowdfunding Inmobiliario y cómo funciona
El Crowdfunding Inmobiliario es un modelo de financiación participativa donde promotores inmobiliarios publican sus proyectos en portales web autorizados para captar fondos de inversores particulares. En lugar de solicitar un crédito bancario tradicional al cien por cien, los constructores recurren a esta vía para diversificar su estructura de capital.
Cada proyecto publicado detalla métricas esenciales como el plazo estimado de ejecución, la tasa interna de retorno esperada y las garantías asociadas. Los usuarios evalúan el expediente, transfieren el capital deseado y realizan el seguimiento del avance constructivo directamente desde paneles de control en línea.
Al completarse la venta o iniciarse el arrendamiento del activo, la plataforma distribuye los rendimientos correspondientes junto con la devolución del capital principal aportado. De este modo, el Crowdfunding Inmobiliario convierte activos tangibles de alto valor en participaciones fraccionadas de fácil adquisición.
Modalidades principales del Crowdfunding Inmobiliario
Crowdfunding Inmobiliario de deuda o préstamos
Bajo esta modalidad, los inversores conceden un préstamo directo al promotor inmobiliario a cambio de un tipo de interés fijo pactado de antemano. El promotor se compromete a abonar intereses periódicos y a restituir el principal en una fecha de vencimiento acordada.
Esta alternativa suele contar con garantías hipotecarias de primer o segundo rango sobre el terreno o la edificación. Presenta un perfil de riesgo moderado, ya que el cobro no depende directamente de si el inmueble se vende a un precio superior al previsto.
Crowdfunding Inmobiliario de capital o plusvalía
En la modalidad de capital, los participantes se convierten en socios copropietarios del proyecto a través de una sociedad vehículo creada específicamente para dicho desarrollo. Aquí la rentabilidad está vinculada directamente al éxito comercial de la operación.
Si el activo se vende con márgenes excepcionales, la ganancia para el inversor puede superar con creces las tasas fijas habituales. Sin embargo, si surgen sobrecostes o retrasos en la comercialización, el retorno final puede verse reducido o aplazado en el tiempo.
Crowdfunding Inmobiliario de rentas periódicas
Esta tipología se enfoca en adquirir inmuebles ya construidos para destinarlos al alquiler residencial, comercial o logístico durante un horizonte temporal medio o largo. Los inversores reciben dividendos mensuales o trimestrales procedentes de los cánones de arrendamiento abonados por los inquilinos.
Adicionalmente, al finalizar el ciclo pactado de explotación, el inmueble se enajena en el mercado secundario. Esto permite a los partícipes beneficiarse de la revalorización acumulada del suelo y de la propiedad a lo largo de los años.
Ventajas competitivas de esta fórmula de inversión
Una de las grandes fortalezas reside en los bajos importes mínimos de entrada, permitiendo iniciar operaciones con cifras modestas desde cincuenta o cien euros en muchas plataformas. Esto facilita construir una cartera diversificada sin quedar expuesto a un único activo físico.
La gestión completamente pasiva representa otro atractivo fundamental. El inversor no debe negociar con inquilinos, resolver averías domésticas ni tramitar licencias municipales, ya que todas las tareas operativas recaen en el promotor y en los administradores profesionales del proyecto.
Asimismo, la transparencia y trazabilidad digital superan los estándares de compraventa tradicionales. Los portales proporcionan auditorías financieras, cronogramas de obra detallados, fotografías periódicas y documentación contractual completa accesible de manera remota durante las veinticuatro horas del día.
Riesgos y factores críticos a considerar
A pesar de sus virtudes, el Crowdfunding Inmobiliario no está exento de riesgos económicos y operativos que conviene ponderar con cautela. El factor más relevante es la falta de liquidez inmediata, ya que el capital permanece inmovilizado hasta la culminación formal del proyecto.
Los proyectos de edificación pueden sufrir contingencias imprevistas como retrasos en la obtención de licencias administrativas, desabastecimiento de materiales o encarecimiento de la mano de obra. Estas situaciones pueden dilatar los plazos previstos de devolución y mermar la rentabilidad neta final.
Por otra parte, existe el riesgo de impago o quiebra del promotor promotor encargado de la obra. Aunque existan hipotecas o avales corporativos, la ejecución judicial de una garantía inmobiliaria implica procesos legales prolongados que retrasan la recuperación efectiva de los fondos.
Marco regulatorio y seguridad jurídica
La seguridad jurídica de estas operaciones descansa en la supervisión de las autoridades financieras oficiales de cada territorio. En España, las plataformas de financiación participativa deben estar debidamente registradas y autorizadas por la Comisión Nacional del Mercado de Valores
, lo que garantiza el cumplimiento de estrictos estándares de solvencia y transparencia.
La regulación europea unificada exige que las plataformas publiquen fichas de datos fundamentales con advertencias explícitas sobre los riesgos asumidos por los pequeños inversores. También impone límites cuantitativos de inversión para perfiles no acreditados, protegiendo a los usuarios frente a exposiciones patrimoniales excesivas.
Comprobar que la plataforma elegida figure en el registro oficial de entidades autorizadas es un paso indispensable antes de transferir fondos. Desconfiar de intermediarios no regulados evita caer en esquemas fraudulentos que prometen rentabilidades desproporcionadas sin respaldo tangible.
Criterios clave para seleccionar proyectos rentables
El análisis riguroso de la ubicación geográfica del activo resulta prioritario para evaluar la viabilidad de cualquier desarrollo. Proyectos situados en zonas urbanas consolidadas con alta demanda habitacional presentan un riesgo de absorción comercial sustancialmente menor que desarrollos periféricos o especulativos.
Conviene examinar minuciosamente el historial profesional del promotor, revisando cuántas obras ha completado exitosamente y su solvencia en ciclos económicos previos. Un desarrollador con trayectoria contrastada y fondos propios comprometidos en el proyecto ofrece garantías operativas muy superiores.
Estudia en detalle la estructura de garantías y rango de cobro. Los esquemas que ofrecen hipotecas de primer rango inscritas en el registro de la propiedad brindan una capa de protección patrimonial mucho más sólida frente a imprevistos o incumplimientos de plazos.
Diversificar tu presupuesto entre múltiples campañas, promotores y modalidades de financiación disminuye drásticamente el impacto de cualquier eventualidad singular. Asignar pequeñas cantidades a diez desarrollos independientes resulta infinitamente más seguro que concentrar todo el ahorro en una única oportunidad prometedora.
Adentrarse en el Crowdfunding Inmobiliario exige mantener una mirada analítica que priorice la preservación del capital sobre la promesa de rendimientos desmedidos. Quienes logran combinar la verificación rigurosa de las plataformas reguladas, la dispersión estratégica entre diversos activos y la paciencia temporal requerida por los ciclos constructivos encuentran en este modelo un puente formidable hacia la generación de riqueza respaldada por bienes raíces tangibles.